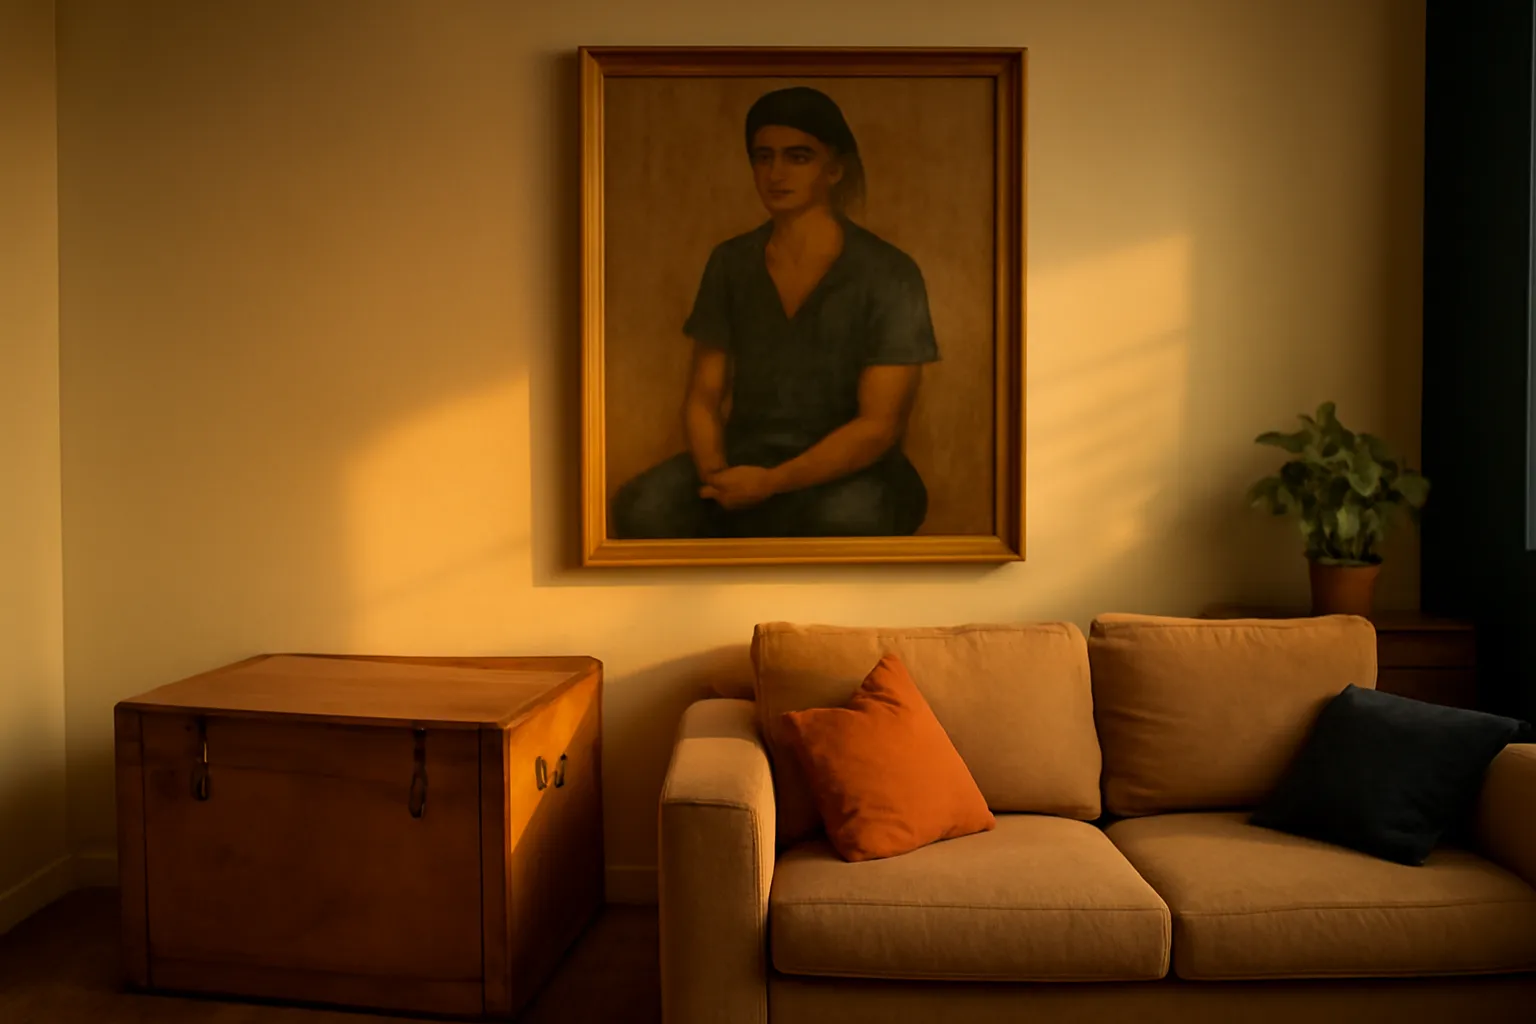
Incluir coberturas especiais no seguro residencial faz diferença quando itens têm alto valor econômico ou afetivo, são difíceis de repor ou têm requisitos específicos de conservação.
Por que incluir coberturas especiais no seguro residencial
Nem tudo cabe nas coberturas básicas. Equipamentos profissionais, obras de arte, antiguidades e coleções muitas vezes exigem proteção específica por causas como: risco de danos durante transporte, desvalorização por restauração inadequada, necessidade de armazenamento com controle ambiental ou valor superior ao limite padrão da apólice.
As coberturas especiais reduzem a chance de surpresa no sinistro, porque levam em conta limites adequados, exclusões específicas e serviços de assistência técnica, laudos e restauração.
Como avaliar o valor segurável: métodos e critérios
Determinar o montante certo para segurar é essencial para evitar sub ou superseguro. Os critérios comuns são:
- Valor de reposição, que considera o custo para substituir o bem por outro equivalente, sem considerar depreciação.
- Valor de mercado, que reflete o preço corrente de venda de um item semelhante em boas condições.
- Valor acordado, definido entre segurado e seguradora com base em avaliação técnica, muito usado para obras de arte e peças únicas.
Avaliação técnica e documentação
Para obras de arte e coleções é recomendável obter um laudo ou parecer de avaliador qualificado. O laudo deve indicar procedência, estado de conservação, estimativa de valor e fotos detalhadas. Sem documentação a seguradora pode recusar cobertura ou aplicar sub-limites.
Critérios práticos para decidir quanto segurar
- Identifique itens de alto valor individual em vez de apenas listar o valor agregado.
- Considere custos de restauração, transporte especializado e armazenagem com controle climático.
- Reveja valores periodicamente, principalmente para obras e objetos colecionáveis cuja cotação pode variar.
Limites, franquias e exigências de conservação em coberturas especiais
As seguradoras costumam aplicar sub-limites para categorias especiais e exigir medidas preventivas. Conheça os termos mais importantes:
- Sub-limite: valor máximo específico para uma categoria, por exemplo obras de arte.
- Franquia: parte do prejuízo que fica a cargo do segurado em cada sinistro.
- Condições de conservação: requisitos como cofre, sistema de alarme, controle de temperatura e umidade, embalagem técnica para transporte ou certificado de restauração.
Requisitos não cumpridos podem levar à redução da indenização ou recusa do pagamento em caso de sinistro. Assim, documente todas as medidas de proteção e mantenha registros de manutenção e inspeções.
Antes de aceitar uma apólice, confirme limites, exigências de conservação e se há necessidade de laudo técnico para suas peças especiais.
Assistências e serviços que valem a pena contratar
Além da cobertura financeira, assistências especializadas reduzem danos e aceleram a resolução do sinistro. Considere contratar:
- Serviço de avaliação e laudo técnico para obras, antiguidades e peças de alto valor.
- Transporte e embalagem especializados para mudança ou exposições.
- Restauração e conservação com oficinas credenciadas.
- Armazenagem com controle climático em casos de longos períodos sem uso.
- Inventário digital com fotos e documentação, facilitando comprovações em sinistro.
Como a Cali Corretora ajuda na escolha da cobertura
Na Cali Corretora de Seguros, com experiência desde 1991, oferecemos consultoria personalizada para identificar riscos, indicar o método de valoração mais adequado e negociar coberturas e assistências compatíveis com seu perfil. Também orientamos sobre documentação, laudos e medidas preventivas exigidas pelas seguradoras.
Se você tem equipamentos profissionais, obras de arte ou uma coleção de valor, agende uma análise conosco por WhatsApp para avaliar a necessidade de coberturas especiais e as melhores opções disponíveis em mercado. Nosso atendimento é informativo e não substitui uma vistoria técnica, mas ajuda a tomar decisões mais seguras.